Os grossistas de combustíveis em Portugal apresentaram, em 2025, sinais de maior equilíbrio na gestão da tesouraria, num contexto marcado pela evolução dos mercados energéticos, pela adaptação às exigências regulatórias e pela necessidade de assegurar capacidade de resposta nas cadeias de abastecimento.
A análise da Iberinform incide exclusivamente sobre as empresas enquadradas na CAE 46811, Comércio por grosso de produtos petrolíferos, e na CAE 46812, Comércio por grosso de combustíveis gasosos. Os indicadores apresentados têm por base as contas anuais publicadas pelas empresas do setor relativas a 2025.
Entre as principais características do setor destacam-se:
- O prazo médio de recebimento diminuiu de 30 para 29 dias entre 2024 e 2025.
- O prazo médio de pagamento aumentou de 25 para 27 dias no mesmo período.
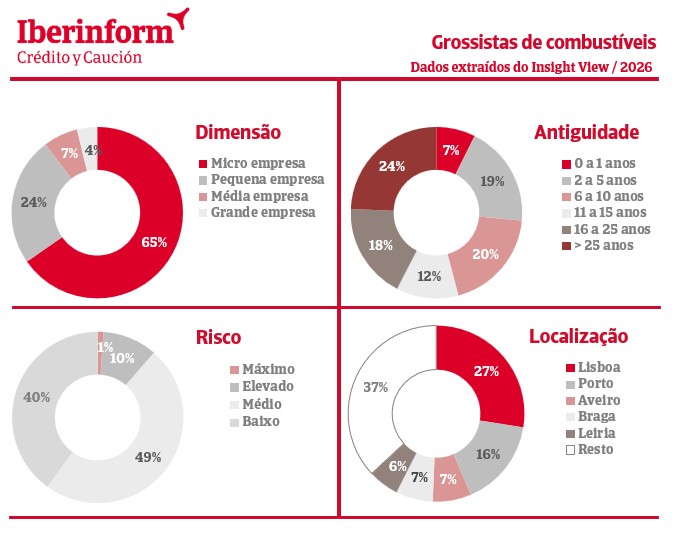
- 65% das empresas são microempresas e 24% são pequenas empresas.
- 42% das empresas possuem mais de 15 anos de atividade.
- 89% apresentam níveis de risco médio ou baixo.
- Lisboa concentra 27% das empresas analisadas, seguida do Porto, com 16%.
Maior equilíbrio na gestão de tesouraria
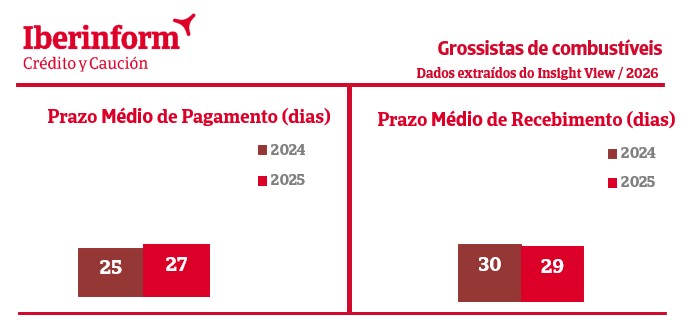
Os indicadores de gestão corrente revelam uma aproximação entre os ciclos de pagamento e recebimento das empresas do setor. O prazo médio de recebimento diminuiu de 30 para 29 dias entre 2024 e 2025, enquanto o prazo médio de pagamento passou de 25 para 27 dias.
A diferença entre os prazos médios de recebimento e pagamento reduziu-se em 60%, passando de cinco para dois dias.
Esta aproximação traduz um maior equilíbrio entre as entradas e saídas de tesouraria, aspeto particularmente relevante numa atividade caracterizada pelo valor das transações, pela oscilação dos preços e pela necessidade de assegurar capital circulante para financiar as operações.
Os resultados económicos reforçam a expressão do setor. Em 2025, o setor manteve igualmente uma forte capacidade de geração de resultados, tendo registado um resultado líquido agregado superior a 580 milhões de euros em 2025, no universo das 395 empresas que já prestaram as suas contas publicamente.
Entre as cinco empresas com maior volume de negócios do setor, a faturação agregada registou um ligeiro crescimento de 0,33% em 2025 face a 2024.
Predomínio de microempresas com risco controlado
A estrutura empresarial é maioritariamente constituída por operadores de menor dimensão. As microempresas representam 65% do universo analisado e as pequenas empresas concentram 24%. As médias e grandes empresas correspondem, respetivamente, a 7% e 4% do total.
O setor apresenta também uma presença significativa de empresas consolidadas. Cerca de 42% das empresas possuem mais de 15 anos de atividade, incluindo 24% que ultrapassam os 25 anos. Em contraste, apenas 7% apresentam uma antiguidade inferior a dois anos.
Do ponto de vista do risco empresarial, 49% das empresas apresentam risco médio e 40% risco baixo. As classificações de risco elevado e máximo representam, em conjunto, 11% do universo analisado, revelando um perfil de risco globalmente controlado.
Lisboa concentra 27% das empresas do setor, seguida do Porto, com 16%. Aveiro e Braga representam, cada um, 7%, enquanto Leiria concentra 6%. Os restantes distritos agregam 37% das empresas analisadas, demonstrando uma presença distribuída pelo território nacional.